 Carlos Augusto
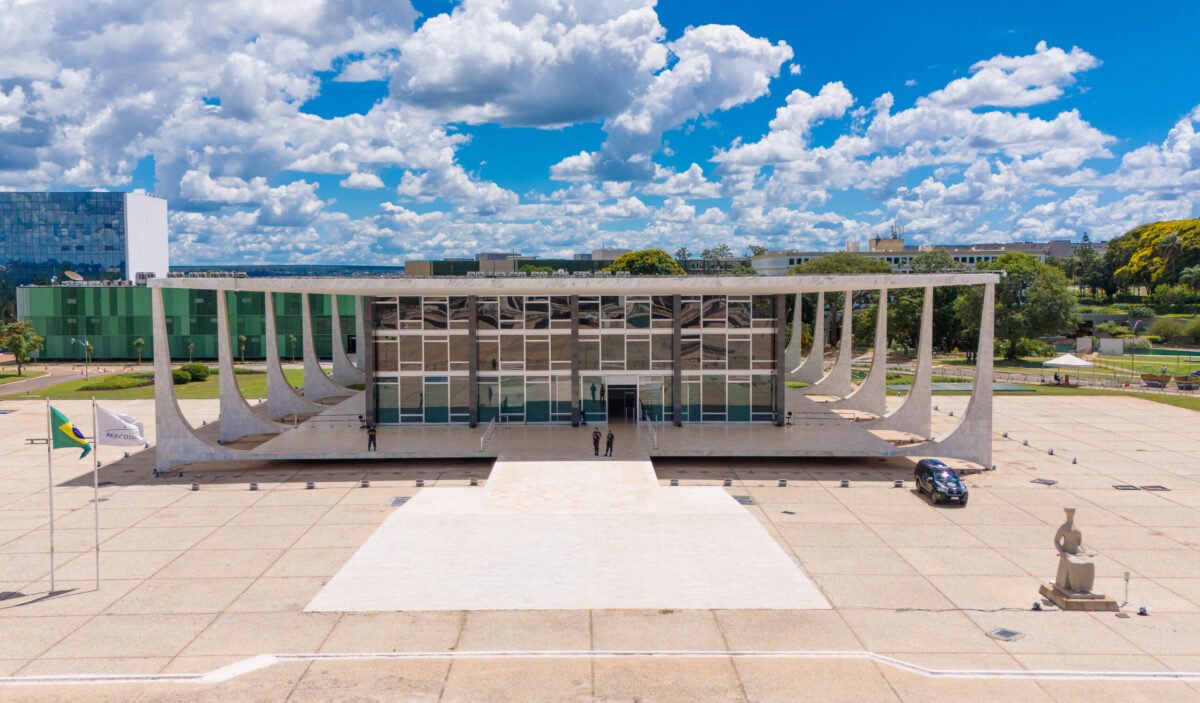
O Supremo Tribunal Federal (STF) manteve as regras que permitem limitar mensalmente a compensação de créditos tributários federais reconhecidos por decisões judiciais definitivas. A decisão foi unânime em julgamento virtual encerrado em 14 de setembro.
A análise ocorreu nas Ações Diretas de Inconstitucionalidade (ADIs) 7587 e 7609, apresentadas pelo Partido Novo e pelo Podemos. As ações questionavam inicialmente diferentes pontos da Medida Provisória 1.202/2023, mas alterações posteriores retiraram do julgamento temas como reoneração da folha, contribuição previdenciária dos municípios e benefícios do Programa Emergencial de Retomada do Setor de Eventos (Perse).
O STF analisou as regras mantidas pela Lei 14.873/2024 sobre créditos reconhecidos judicialmente. A norma estabelece que o Ministério da Fazenda poderá definir o limite mensal de compensação conforme o valor total do crédito. A medida alcança créditos superiores a R$ 10 milhões e estabelece prazo máximo de 60 meses para a compensação.
Relator das ações, o ministro Cristiano Zanin considerou que a compensação tributária pode ser submetida a condições e limites definidos em lei. Segundo ele, os critérios previstos afastam a alegação de que o Ministério da Fazenda teria recebido poderes irrestritos para estabelecer as condições.
Zanin também afastou as alegações de violação ao direito de propriedade e à coisa julgada. Para o relator, os limites temporais ou quantitativos não eliminam nem impedem o reconhecimento do crédito assegurado judicialmente, mas estabelecem como e quando ele poderá ser utilizado para compensar tributos.


💬 Comentários
Nenhum comentário ainda. Seja o primeiro!