Crianças podem investir? Saiba como preparar o futuro financeiro dos filhos
Pais e responsáveis podem investir em nome de menores de idade e formar uma reserva para educação, projetos e início da vida adulta.
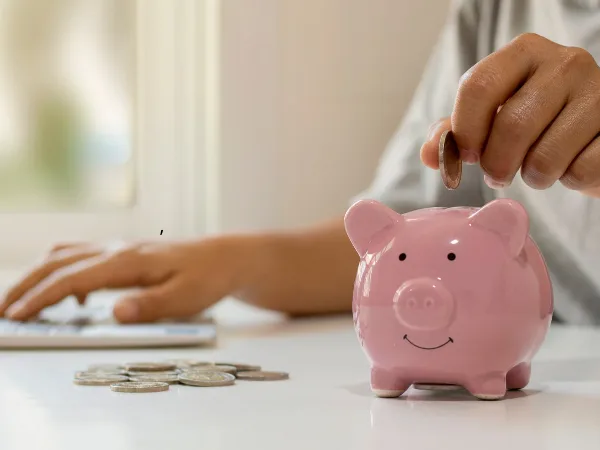
Pais e responsáveis podem investir em nome de menores de idade e formar uma reserva para educação, projetos e início da vida adulta.
Crianças e adolescentes podem ter investimentos em seus nomes, desde que sejam observadas as regras das instituições financeiras e a representação por pais ou responsáveis legais. A prática permite construir uma reserva financeira ao longo dos anos, com recursos destinados à educação e a outros projetos futuros.
Começar a investir durante a infância pode oferecer uma vantagem importante: o tempo. Mesmo contribuições mensais de pequeno valor podem formar uma reserva ao longo dos anos, especialmente quando os rendimentos são reinvestidos.
O planejamento pode começar com quantias compatíveis com o orçamento familiar. O mais importante é definir um objetivo, estabelecer uma frequência para os depósitos e escolher aplicações adequadas ao prazo em que o dinheiro será utilizado.
Entre as alternativas disponíveis estão a poupança, os títulos públicos do Tesouro Direto e determinados produtos de renda fixa oferecidos por instituições financeiras. A disponibilidade de cada investimento para menores depende das regras de cadastro e operação.
A poupança é uma opção conhecida pelas famílias e permite guardar dinheiro com facilidade. Entretanto, sua rentabilidade segue regras próprias e deve ser comparada com outras alternativas, considerando os objetivos da reserva.
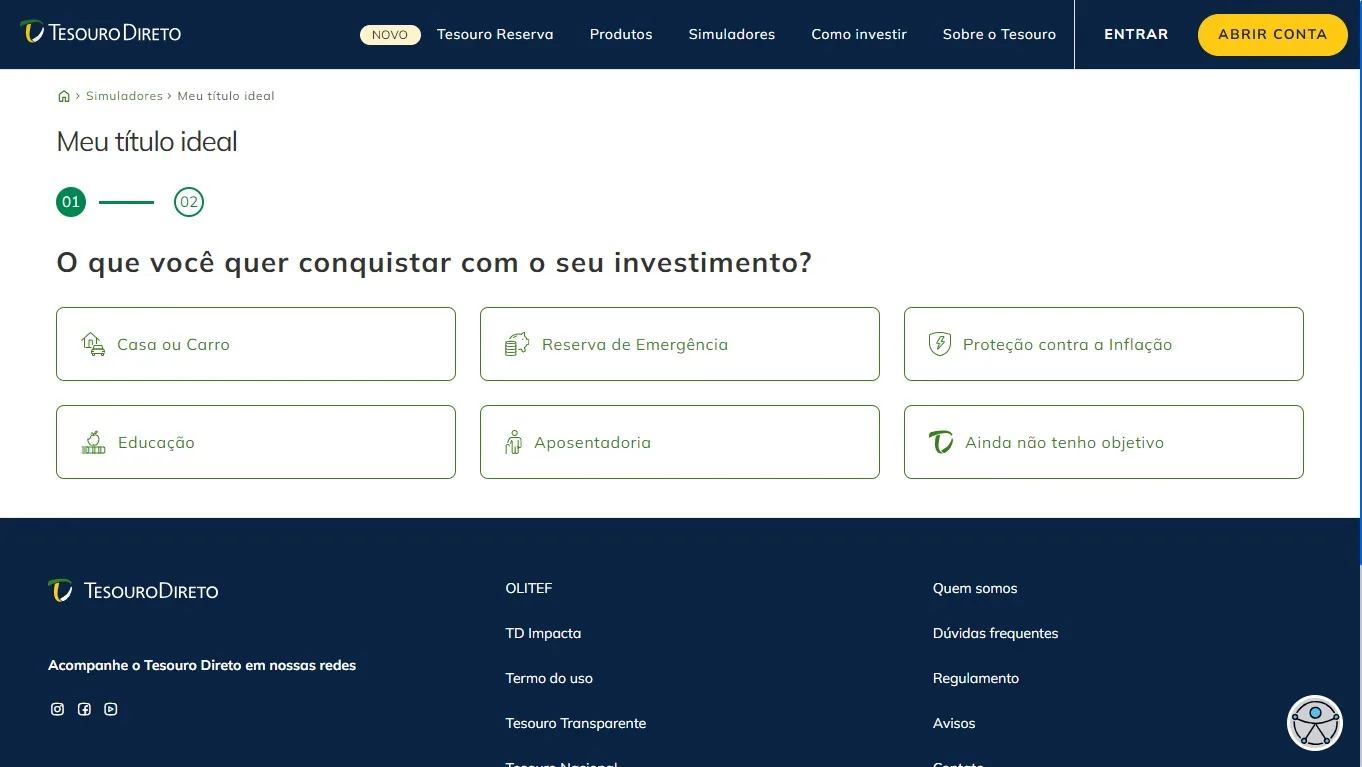
O Tesouro Direto também permite investimentos para menores de idade, mediante cadastro e procedimentos específicos. Entre os títulos disponíveis, existem modalidades voltadas à preservação do poder de compra, à formação de reservas e ao planejamento de despesas educacionais.
Já os Certificados de Depósito Bancário (CDBs) podem ser uma alternativa de renda fixa, conforme a instituição financeira e as condições do produto. Antes da aplicação, é importante verificar o prazo, a possibilidade de resgate antecipado e os riscos envolvidos.
Para famílias que desejam formar recursos destinados à faculdade ou a outras despesas futuras, o prazo é um dos principais fatores na escolha do investimento. Quanto mais distante estiver a utilização do dinheiro, maior será o período disponível para organizar as contribuições.
A formação de uma reserva também pode ajudar a reduzir a necessidade de recorrer a empréstimos para custear despesas planejadas. No entanto, os resultados dependem dos valores investidos, da rentabilidade obtida, dos custos e da regularidade dos depósitos.
Além do aspecto financeiro, envolver crianças e adolescentes em conversas sobre dinheiro pode contribuir para o desenvolvimento de hábitos de planejamento. Explicar a diferença entre guardar, gastar e investir ajuda a apresentar conceitos que serão úteis na vida adulta.
É importante lembrar que investimentos não garantem enriquecimento nem estão livres de riscos. Alguns produtos apresentam oscilações de preço, restrições de resgate ou possibilidade de perdas. Por isso, a escolha deve considerar a finalidade da reserva e as condições de cada aplicação.
O planejamento não precisa comprometer as despesas essenciais da família. Antes de separar recursos para os filhos, é importante avaliar o orçamento doméstico, manter as contas organizadas e evitar aplicações incompatíveis com a capacidade financeira dos responsáveis.
Ao longo dos anos, os investimentos podem ser acompanhados e ajustados conforme a criança cresce e os objetivos mudam. Uma reserva inicialmente destinada à educação, por exemplo, pode fazer parte de um planejamento mais amplo para o início da vida adulta.
Segundo a B3, não existe idade mínima para investir no Tesouro Direto ou em determinados produtos negociados na bolsa. O menor precisa ter CPF e contar com a participação do responsável legal, respeitando as exigências da instituição financeira.
O Tesouro Educa+, modalidade de título público voltada ao planejamento educacional, também pode ser considerado pelas famílias. Ele foi estruturado para proporcionar pagamentos mensais durante o período escolhido para os estudos, conforme as regras do título.
Cuidar do futuro financeiro dos filhos envolve mais do que acumular dinheiro. A combinação entre planejamento, investimentos compatíveis com os objetivos da família e educação financeira pode ajudar crianças e adolescentes a desenvolver uma relação mais consciente com os recursos disponíveis.
Aviso: Este artigo tem caráter exclusivamente informativo e educativo e não constitui recomendação de investimento. Antes de investir em nome de menores de idade, pais e responsáveis devem avaliar os objetivos financeiros, os riscos, os prazos, a tributação e as condições de cada produto.
Escrito por
Ajudo pessoas e famílias a organizarem suas finanças com método, clareza e responsabilidade — do orçamento doméstico aos primeiros investimentos.
Saiba mais